
Canadian Natural Resources hat am Montag die Übernahme von Advantage Energy in einer reinen Bargeldtransaktion im Wert von rund 2,53 Milliarden kanadischen Dollar (einschließlich Schulden) vereinbart. Durch den Deal würde einer der größten Öl- und Gasproduzenten Kanadas seine Produktionskapazitäten, Bohrflächen und Gasverarbeitungskapazitäten in der Nähe seiner bestehenden Betriebe im Nordwesten Albertas erweitern. Die Unternehmen erwarten den Abschluss der Transaktion vorbehaltlich der erforderlichen Genehmigungen im ersten Quartal 2027, wie aus der Ankündigung.
Advantage-Aktionäre erhalten 13,55 C$ je Aktie, was einem Aufschlag von rund 25 Prozent gegenüber dem Schlusskurs vom Freitag und dem volumengewichteten Durchschnitt der vorangegangenen 30 Tage entspricht, so. Der Kaufpreis beläuft sich auf rund 2,255 Milliarden C$ (vollständig verwässert). Die höhere Summe beinhaltet die Nettoverschuldung von Advantage sowie ausstehende Wandelanleihen. Reuters beziffert den Gesamtbetrag auf rund 1,77 Milliarden US$.
Warum die Vermögenswerte zum Käufer passen
Canadian Natural schätzt, dass die erworbenen Liegenschaften die Produktion um etwa 79.000 Barrel Öläquivalent pro Tag steigern werden. Diese Kennzahl fasst Erdgas und Flüssiggas in einer gemeinsamen Einheit zusammen und bedeutet daher nicht, dass der Käufer täglich 79.000 Barrel Rohöl zusätzlich fördern wird. Zu den Vermögenswerten gehören die Produktion in den Montney- und Charlie-Lake-Formationen sowie Gebiete zur Förderung von Leichtöl und flüssiggasreichem Erdgas in der Nähe der bestehenden Betriebe des Unternehmens bei Grande Prairie.
Die räumliche Nähe ist von Bedeutung, da ein Produzent mit Betrieben im selben Gebiet Bohrungen, Servicearbeiten und die Nutzung der Infrastruktur über seine Liegenschaften hinweg potenziell koordinieren kann. Laut Pressemitteilung. Diese Vorteile hängen davon ab, wie die Anlagen kombiniert werden und wie die Bohrungen und Aufbereitungsanlagen funktionieren. Die Vereinbarung sichert dem Käufer einen etablierten Betrieb und Optionen zur Erschließung weiterer Flächen im Laufe der Zeit.
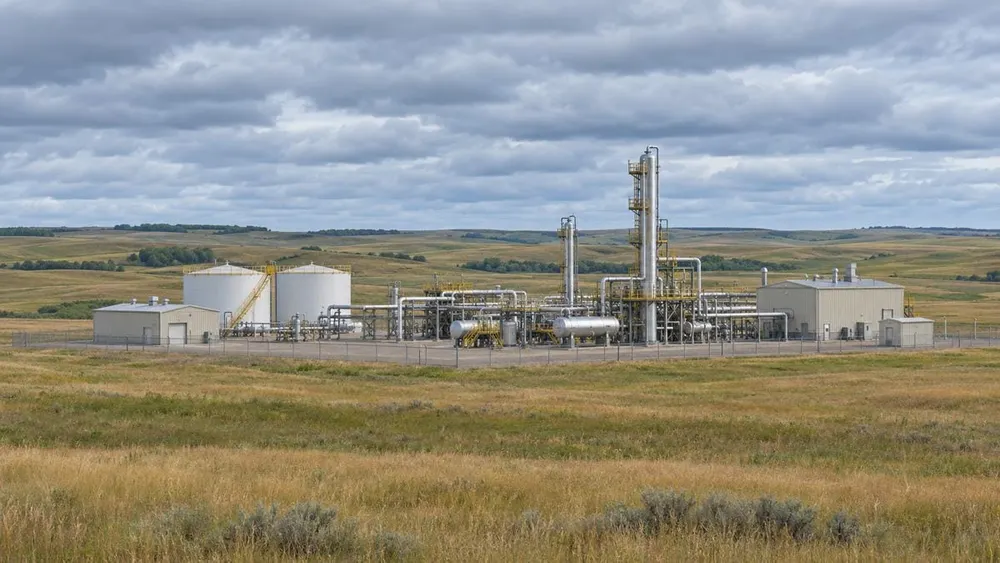
Advantage besitzt die Glacier-Gasanlage mit einer Verarbeitungskapazität von 425 Millionen Kubikfuß pro Tag sowie die kürzlich in Betrieb genommene Progress-Gasanlage mit einer Kapazität von 75 Millionen Kubikfuß pro Tag, wie Reuters berichtete. Die Verarbeitungskapazität ist nicht mit der Fördermenge der einzelnen Gasquellen gleichzusetzen. Sie gibt an, wie viel Rohgas die Anlagen verarbeiten können und ist ein Grund dafür, dass solche Anlagen für Käufer, die ihre Produktion in derselben Region steigern möchten, wertvoll sein können.
Advantages Quartalsergebnisse wiesen für das dritte Quartal eine durchschnittliche Produktion von knapp 87.000 Barrel Öläquivalent pro Tag aus, wobei Erdgas den größten Anteil ausmachte. Das Unternehmen führte den Anstieg gegenüber dem Vorquartal auf die Inbetriebnahme der Progress-Anlage und den Abschluss der geplanten Wartungsarbeiten in Glacier zurück. Die Ergebnisse des Berichtsquartals und die vom Käufer geschätzte Produktionssteigerung durch die Transaktion messen unterschiedliche Aspekte. Zusammen zeigen sie, wie die Anlagenleistung mit der Verfügbarkeit der Verarbeitungsanlagen zusammenhängt.
Wie der Kauf finanziert wird
Canadian Natural plant , den Aktienrückkauf aus vorhandenen liquiden Mitteln und bestehenden Bankkreditlinien zu finanzieren. Das Unternehmen beabsichtigt, seine Strategie beizubehalten, vorbehaltlich der Marktlage, 100 Prozent des freien Cashflows für Aktienrückkäufe zu verwenden. Im letzten Ergebnisberichtgab das Unternehmen bekannt, sein Nettoverschuldungsziel von 13 Milliarden CAD erreicht zu haben und für November und Dezember monatliche Aktienrückkäufe im Wert von 800 Millionen CAD anzustreben. Diese Zahlen sind vom Management angekündigte Zielvorgaben; die tatsächliche Mittelverwendung hängt vom Cashflow und der Marktlage ab.
Laut Reuters würde der Käufer auch Verpflichtungen im Zusammenhang mit Advantages 5-prozentigen, nachrangigen Wandelschuldverschreibungen in Höhe von 143,75 Millionen kanadischen Dollar übernehmen, die 2029 fällig werden . Der Barpreis je Stammaktie und die Schuldenverpflichtungen betreffen unterschiedliche Interessen am Unternehmen. Der Aktionärspreis bestimmt, was ein Inhaber einer Stammaktie im Falle eines Abschlusses der Transaktion erhalten würde, während die übernommenen Schulden zur Gesamtbewertung der Transaktion beitragen.
Was geschieht vor dem Schließen?
Advantage gab bekannt, die Einigung nach Prüfung strategischer Alternativen erzielt zu haben. Der Vorstand stimmte der Transaktion nach Empfehlung eines Sonderausschusses einstimmig zu. Der Verkäufer beabsichtigt , den Aktionären im Dezember vor der Abstimmung ein Informationsschreiben mit weiteren Details zukommen zu lassen. Dieses Dokument wird den Anlegern detailliertere Informationen zum Genehmigungsverfahren und den Gründen des Vorstands für die Annahme des Angebots liefern.
Die Ankündigung des Verkäufers bewertet das Angebot sowohl anhand des Schlusskurses vom Freitag als auch des letzten Handelsmonats. Diese Vergleiche bieten den Aktionären zwei Möglichkeiten, den gebotenen Preis für die Aktie zu beurteilen. Die Prämie wird anhand vergangener Marktpreise gemessen, während der Wert, den der Käufer letztendlich erhält, von Produktion, Preisen und Kosten nach dem Zusammenschluss abhängt.
Die Transaktion ist Teil einer größeren Übernahmeserie im kanadischen Öl- und Gassektor, wie Reuters berichtet. Zu den kurzfristigen Meilensteinen gehören die Genehmigung durch die Aktionäre, die Zustimmung der Aufsichtsbehörden und die behördliche Freigabe. Nach Abschluss dieser Schritte übernimmt Canadian Natural die bereits in Betrieb befindlichen Produktions- und Verarbeitungsanlagen sowie Flächen, die das Unternehmen später erschließen kann. Die Wirtschaftlichkeit dieser späteren Erschließung hängt von den Rohstoffpreisen und den Investitionen des Unternehmens nach Abschluss der Transaktion ab.












