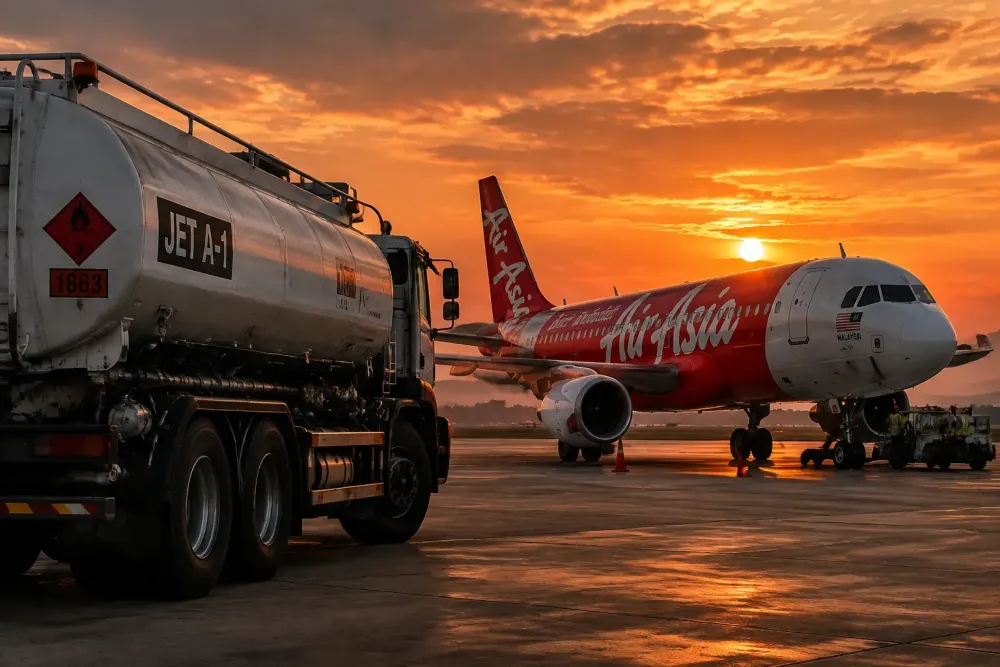
Durchschnittliche Kerosinpreise von rund 183 US-Dollar pro Barrel trugen dazu bei, dass die AirAsia Group im zweiten Quartal einen Verlust von 830,5 Millionen RM verbuchen musste, obwohl die Fluggesellschaft ihren Stückerlös um 11 % steigern und schätzungsweise 70 % ihrer höheren Treibstoffkosten durch Flugpreise, Zuschläge und Kostensenkungen wieder einsparen konnte. Die Ergebnisse verdeutlichen ein generelles Problem im Billigflugsektor Südostasiens: Die Passagiernachfrage ist weiterhin hoch, doch die Treibstoffinflation, schwächere regionale Währungen und preissensible Reisende begrenzen die Möglichkeiten der Fluggesellschaften, die gestiegenen Kosten weiterzugeben.
AirAsia meldete für das zweite Quartal einen Umsatz von 5,1 Milliarden RM, was trotz einer Kapazitätsreduzierung von 11 % einem Rückgang von lediglich 1 % gegenüber dem Vorjahr entspricht. Die Ergebnisse zeigen einen Anstieg des Umsatzes pro verfügbarem Sitzkilometer um 11 %, während die Stückkosten (ohne Treibstoff) um 7 % sanken. Dies sind normalerweise positive Indikatoren für eine Billigfluggesellschaft. Allerdings stiegen die Treibstoffkosten um 58 %, das EBITDA sank um 56 % und der Konzern verzeichnete einen Nettoverlust von 830,5 Millionen RM, einschließlich Währungsverlusten in Höhe von 331 Millionen RM.
Dieses Muster beschränkt sich nicht auf eine einzige Fluggesellschaft. Reuters berichtete am 24. August, dass AirAsia, die Billigflugtochter Scoot von Singapore Airlines und die philippinische Cebu Pacific weiterhin unter Druck stehen, nachdem der Konflikt im Nahen Osten die Treibstoffkosten drastisch in die Höhe getrieben hat. Die operative Herausforderung verlagert sich nun von der Bewältigung des akuten Treibstoffschocks hin zu einer zweiten Frage: Wie lange können die Fluggesellschaften höhere Preise und einen reduzierten Flugplan aufrechterhalten, ohne die Nachfrage nach Flugreisen zu schwächen, von der ihre Geschäftsmodelle abhängen?
Billigfluggesellschaften haben weniger Spielraum, um einen Energieschock abzufedern
Treibstoffkosten sind für Fluggesellschaften unabhängig vom Geschäftsmodell ein wesentlicher Kostenfaktor, doch Billigfluggesellschaften reagieren aus strukturellen Gründen besonders empfindlich auf Preiserhöhungen. Ihre Wirtschaftlichkeit basiert auf hoher Flugzeugauslastung, dichter Sitzplatzbelegung, disziplinierten Nebenkosten und einem hohen Anteil an Reisenden, die primär nach dem Preis wählen. Dies führt bei stabilen Treibstoffpreisen und voller Auslastung zu einer starken operativen Hebelwirkung, verringert aber gleichzeitig die Möglichkeit, die Gewinnmargen durch einfache, drastische Preiserhöhungen zu sichern.
Die Quartalszahlen von AirAsia verdeutlichen den Mechanismus. Der Konzern steigerte den Umsatz pro Sitzkilometer um 11 % und senkte die Stückkosten (ohne Treibstoffkosten). Diese Verbesserungen konnten den Anstieg der Treibstoffkosten um 58 % jedoch nicht vollständig ausgleichen. Laut Management wurden durch dynamische Preisgestaltung, Treibstoffzuschläge und niedrigere Stückkosten rund 70 % der zusätzlichen Treibstoffkosten kompensiert. Anders ausgedrückt: Trotz ungewöhnlich aggressiver kommerzieller und Kostensenkungsmaßnahmen blieben etwa 30 % des Kostenanstiegs unkompensiert.
Währungsschwankungen verschärfen das Problem, da Kerosin, Flugzeugleasing, Wartungsverträge und Schulden häufig in US-Dollar abgerechnet werden. Bei einer Abwertung regionaler Währungen können Fluggesellschaften mit höheren Kosten in Landeswährung konfrontiert werden, selbst wenn der Dollarpreis eines bestimmten Produktionsfaktors nicht mehr steigt. Cebu Pacific bezeichnete das zweite Quartal laut Reuters als die schwierigste Phase nach der Pandemie, unter anderem aufgrund höherer Treibstoffkosten und einer Abwertung des philippinischen Peso um etwa 8 %.
Full-Service-Fluggesellschaften verfügen über mehr Instrumente, um diesen Druck abzufedern. Premium-Kabinen, Firmenkundenverträge, Frachtflüge und umfangreiche Vielfliegerprogramme können margenstärkere Umsätze generieren, die weniger direkt vom günstigsten Tarif abhängen. Billigfluggesellschaften operieren bewusst mit weniger dieser Puffer. Ihr Vorteil liegt in der Einfachheit; bei einem Rohstoffpreisschock kann ebendiese Einfachheit jedoch zum Problem werden.
Die Fluggesellschaften erhöhen die Preise, aber die Preisweitergabe ist unvollständig
Thai AirAsia ist ein Paradebeispiel dafür, wie stark die Fluggesellschaften die Preise in die Höhe getrieben haben. Der Mutterkonzern Asia Aviation gab bekannt, dass die durchschnittlichen Flugpreise im zweiten Quartal im Vergleich zum Vorjahr um 27 % gestiegen sind, während die Sitzplatzkapazität um 13 % sank. Der Ticketumsatz legte dennoch um 6 % zu, und die Airline beförderte 4,03 Millionen Passagiere mit einer Auslastung von 78 %.
Diese Zahlen belegen, dass die Nachfrage trotz Preiserhöhungen nicht zurückging. Die Kosten stiegen jedoch noch schneller. Laut Unternehmensangaben erreichten die durchschnittlichen Kerosinpreise 183 US-Dollar pro Barrel, ein Anstieg von 124 % gegenüber dem Vorjahr, wodurch die gesamten Treibstoffkosten um 43 % stiegen. Thai AirAsia meldete einen operativen Kernverlust von 2,09 Milliarden Baht und einen Nettoverlust von 2,33 Milliarden Baht. Dem Bericht zufolge deckten die höheren Ticketpreise nur etwa die Hälfte der Treibstoffpreisinflation ab.
Scoot sah sich aufgrund einer anderen Betriebsstrategie mit einem ähnlichen Margendruck konfrontiert. Laut Reuters stiegen die Kosten pro Passagier im zweiten Quartal um 21,7 %, während sich der operative Verlust von 17 Millionen Singapur-Dollar im Vorjahr auf 32 Millionen Singapur-Dollar ausweitete. Dies geschah trotz anhaltend starker Nachfrage, gestiegener Flugpreise und der Vorteile, die die Fluggesellschaft durch Treibstoff-Hedging über die Muttergesellschaft Singapore Airlines erlangte.
Auf Konzernebene beförderte Singapore Airlines im Quartal die Rekordzahl von 10,9 Millionen Passagieren, verbuchte aber dennoch ihren ersten Quartalsverlust seit 2022. Reuters stiegen die Treibstoffkosten um 78,5 % auf 2,25 Milliarden Singapur-Dollar und überstiegen damit den Rekordquartalsumsatz von 5,71 Milliarden Singapur-Dollar deutlich. Dies trug zu einem Konzernverlust von 76 Millionen Singapur-Dollar bei. Nachfrage und Umsatz waren also stark; die Profitabilität blieb aus.
Diese Unterscheidung ist für Reisende wichtig. Hohe Passagierzahlen bedeuten nicht zwangsläufig eine gesunde Wirtschaftlichkeit der Fluggesellschaft, und Verluste bedeuten nicht zwangsläufig eine schwache Nachfrage. Der Hauptfaktor ist in diesem Fall die Differenz zwischen den Betriebskosten pro Sitzplatz und der Höhe der Preissteigerungen, die der Markt akzeptiert.
Kapazitätskürzungen werden zum zweiten Hebel
Wenn die Flugpreise den gesamten Einbruch nicht auffangen können, können Fluggesellschaften auch ihr Flugangebot reduzieren. AirAsia plant , die Sitzplatzkapazität im dritten Quartal im Vergleich zum Vorjahr um etwa 20 bis 25 Prozent zu senken, 25 ältere Flugzeuge im Laufe des Jahres 2026 an die Leasinggeber zurückzugeben und die Strecke Sydney-Kuala Lumpur im Oktober im Rahmen einer umfassenderen Streckennetzanpassung einzustellen. Das Management geht davon aus, die Kapazität im vierten Quartal, dem Weihnachtsgeschäft, wieder auf das Vorkriegsniveau bringen zu können, sofern die Treibstoffpreise und die Buchungslage dies zulassen.
Kapazitätsdisziplin kann die Wirtschaftlichkeit von Fluggesellschaften verbessern, da weniger Sitzplätze die Versuchung verringern, durch hohe Rabatte die Flugzeuge auszulasten. Sie kann außerdem die durchschnittlichen Flugpreise erhöhen, sofern die Nachfrage stabil bleibt. Der Nachteil besteht darin, dass aggressive Kapazitätskürzungen die Leistungsfähigkeit des Streckennetzes beeinträchtigen, die Flugplanauswahl einschränken und Marktanteile an Wettbewerber verlieren können.
AirAsias Strategie ist daher bewusst saisonabhängig. Das Unternehmen bezeichnet das dritte Quartal als die reiseschwächste Zeit in der Region und plant, die Kapazitäten wieder aufzustocken, sobald die Nachfrage zum Jahresende anzieht. Mit diesem Ansatz sollen die Liquidität in schwächeren Monaten geschützt und gleichzeitig die Option erhalten werden, im umsatzstärkeren Urlaubszeitalter zu expandieren.
Die Unsicherheit besteht darin, ob die Konkurrenz dieselbe Entscheidung trifft. Sollten viele Fluggesellschaften gleichzeitig ihre Kapazitäten für Schmalrumpfflugzeuge wiederherstellen, könnte sich die Region auf einigen Strecken von einem Angebotsengpass zu einem Überangebot entwickeln. Reuters zitierte Analysten, die davor warnten, dass innerasiatische Märkte mit Überkapazitäten konfrontiert sein könnten, da Schmalrumpfflugzeuge schneller zurückkehren als Langstreckenflugzeuge. In diesem Szenario wären die Fluggesellschaften möglicherweise erneut gezwungen, zwischen niedrigeren Flugpreisen und höherer Auslastung abzuwägen.
Selbst wenn die Treibstoffpreise sinken, könnten Reisende weniger Schnäppchen finden
Die Auswirkungen auf die Verbraucher dürften nicht tagesaktuellen Ölpreisschwankungen folgen. Fluggesellschaften verkaufen Sitzplätze Monate im Voraus, sichern Teile ihres Treibstoffrisikos ab und passen die Preise sowohl der Nachfrage als auch den Kosten an. AirAsia gab an, dass ein Teil der Schwierigkeiten im zweiten Quartal auf vor dem Treibstoffpreisanstieg verkaufte Sitzplätze zurückzuführen sei, wodurch sich die Möglichkeit verzögerte, die Preissteigerung an die Reisenden weiterzugeben.
Auch das Gegenteil ist möglich. Sinken die Treibstoffpreise, könnten Fluggesellschaften die hohen Flugpreise vorübergehend beibehalten, wenn die Nachfrage weiterhin stark ist oder sie versuchen, die im Laufe des Jahres verlorenen Margen wieder aufzubauen. AirAsia geht davon aus, dass sich die Rentabilität pro Einheit verbessern wird, sobald sich die Treibstoffpreise bei gleichzeitig höheren Flugpreisen normalisieren. Dies würde die Gewinne steigern, bevor es zwangsläufig zu größeren Preissenkungen kommt.
Reisende sehen sich daher möglicherweise einem uneinheitlichen Markt gegenüber: höhere Preise auf Strecken mit reduzierter Kapazität, Sonderangebote dort, wo Wettbewerber ihre Flugpläne umstrukturieren, und anhaltende Volatilität auf Märkten, die Währungsschwankungen oder geopolitischen Krisen ausgesetzt sind. Der niedrigste beworbene Preis bleibt nur ein Teil der Gesamtkosten für den Verbraucher, insbesondere wenn Billigfluggesellschaften Zusatzgebühren für Gepäck, Sitzplätze und andere Serviceleistungen erheben.
Die Branche insgesamt hat bereits gezeigt, dass eine starke Nachfrage mit geringer Rentabilität einhergehen kann. Diese Kombination gibt Fluggesellschaften einen Anreiz, an der Preisdisziplin festzuhalten, anstatt um jeden Preis möglichst viele Passagiere zu jagen.
Die Erholung hängt von den Gewinnmargen ab, nicht allein von den Passagierzahlen
Die Zahlen des zweiten Quartals zeigen, warum der Begriff „Reiseerholung“ die Marktentwicklung nur unzureichend beschreibt. AirAsia konnte den Umsatz nahezu konstant halten, obwohl die Kapazität um 11 % reduziert wurde. Thai AirAsia beförderte trotz einer Preiserhöhung von 27 % mehr als vier Millionen Passagiere. Singapore Airlines und Scoot trugen gemeinsam dazu bei, dass die Gruppe einen Rekord von 10,9 Millionen Passagieren beförderte. Dies sind aussagekräftige Indikatoren für Nachfrage und operative Aktivität.
Sie erzielten keine starken Ergebnisse, da sich die Treibstoffpreise schneller entwickelten als die Preissetzungsmacht. AirAsia verlor 830,5 Millionen RM, Thai AirAsia verzeichnete einen Kernverlust in Milliardenhöhe, das operative Defizit von Scoot vergrößerte sich, und die Singapore Airlines Group rutschte trotz Rekordumsätzen in die Verlustzone.
Die nächste Phase hängt davon ab, ob die Treibstoffpreise unter dem Höchststand des zweiten Quartals bleiben, ob sich die Währungen stabilisieren und ob die Fluggesellschaften ihre Preiserhöhungen weitgehend beibehalten können, ohne die Buchungen zu beeinträchtigen. Eine Erholung im vierten Quartal ist plausibel, da die Reisenachfrage zum Jahresende saisonbedingt stärker ist, aber durch die vorliegenden Daten noch nicht belegt.
Für die Billigfluggesellschaften Südostasiens ist nicht mehr allein die Anzahl der zurückkehrenden Passagiere der entscheidende Faktor. Vielmehr geht es darum, wie viel von dem Treibstoffpreisanstieg von 183 US-Dollar pro Barrel kompensiert werden kann, ohne das Niedrigpreisversprechen zu gefährden, das das Geschäftsmodell ursprünglich so erfolgreich gemacht hat.