
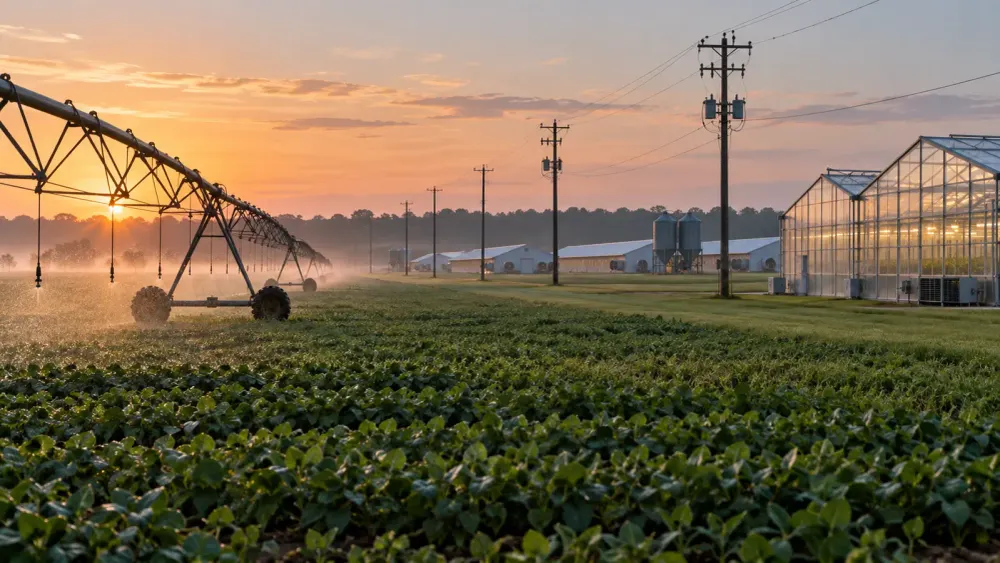
Alabama hat eine dreijährige Steuerbefreiung für vier energieintensive landwirtschaftliche Nutzungen eingeführt, die qualifizierten Betreibern eine neue Möglichkeit bietet, ihre Strom- oder Erdgasrechnungen bis zum 31. August 2029 zu senken.
Das Finanzamt des US-Bundesstaates Alabama gab am 24. September bekannt , dass die Steuerbefreiung für Energie gilt, die in Belüftungssystemen für die kommerzielle Aquakultur, in Gewächshäusern, in Kreisberegnungsanlagen und in Geflügelställen verbraucht wird. Sie trat am 1. September gemäß Gesetz 2026-595 in Kraft und umfasst die staatliche Umsatzsteuer auf Dienstleistungen, die mit den entsprechenden Leistungen verbunden sind.
Die Befreiung erfolgt nicht automatisch. Unternehmen müssen beim Finanzamt ein Formular STE-3 (Utility Tax Certificate of Exemption) beantragen und dieses ihrem Strom- oder Gasversorger vorlegen. Die Mitteilung des Finanzamts verweist sowohl auf ein Papierantragsformular als auch auf die elektronische Antragsstellung über „My Alabama Taxes“.
Unternehmen mit gemischt genutzten Versorgungsanschlüssen stehen vor einer zusätzlichen praktischen Anforderung: getrennte Zähler. Laut Finanzbehörde kann bei einem Versorgungsanschluss, der sowohl steuerbefreite als auch steuerpflichtige Aktivitäten abdeckt, nur die steuerbegünstigte Nutzung von der Steuer befreit werden, und die Nutzungen müssen separat gemessen werden. Aufgrund dieser Regelung müssen einige landwirtschaftliche Betriebe die erwarteten Steuereinsparungen mit den Kosten für die Installation oder Umkonfiguration der Zähler vergleichen, bevor sie einen Antrag stellen.
Die Ausnahmeregelung ist zudem enger gefasst als eine allgemeine Energievergünstigung für die Landwirtschaft. Laut Ministerium umfasst sie weder Strom noch Gas, das für die Produktion von Industriehanf oder Cannabis verwendet wird. Dieselben Einschränkungen finden sich in der landesrechtlichen Bestimmung zur Umsetzung des Gesetzes, die den Beginn auf den 1. September 2026 und das Ende auf den 31. August 2029 festlegt.
Das System der Bruttoeinnahmenbesteuerung für Versorgungsunternehmen in Alabama basiert auf den Einnahmen der Kunden. Die geplante Aktualisierung der Regel 810-6-5-.26 durch legt die monatlichen Steuersätze für Strom, Erdgas und Trinkwasser fest: 4 % auf Einnahmen bis zu 40.000 US-Dollar, darüber hinaus gestaffelte Beträge. Die Steuerbefreiung schließt qualifizierte landwirtschaftliche Energie von der Besteuerung aus, anstatt nachträglich eine Rückerstattung zu gewähren.
Die Regeländerung zeigt auch, dass die Umsetzung noch im Verwaltungsverfahren voranschreitet. Laut Finanzbehörde bezieht die Änderung das Gesetz 2026-595 ein und entfernt ältere Formulierungen zu gemeinsamen Erstattungsanträgen. Der Regeländerungs-Tracker Behörde stuft die Änderung nach einer Anhörung am 4. August als „zur endgültigen Verabschiedung ausstehend“ ein, was bedeutet, dass sie die vorgeschriebene parlamentarische Prüfungsfrist des Bundesstaates abwartet.
Laut der Einreichung führt die vorgeschlagene Regelung selbst nicht zu höheren Kosten für Waren oder Dienstleistungen und hat keine von der Behörde festgestellten wirtschaftlichen Auswirkungen. Diese Bewertung bezieht sich auf die Regeländerung, nicht auf den Wert der Steuererleichterung für einzelne landwirtschaftliche Betriebe. Die veröffentlichten Unterlagen der Finanzbehörde enthalten keine Angaben darüber, wie viele Betriebe infrage kommen oder wie hoch die erwarteten Einnahmeausfälle des Staates im dreijährigen Zeitraum sind.
Für berechtigte Betreiber ist der nächste Schritt eher administrativer als gesetzlicher Natur: Sie müssen die förderfähigen Anlagen dokumentieren, sicherstellen, dass der Energieverbrauch gegebenenfalls separat gemessen wird, und das STE-3-Zertifikat einholen, bevor sie die Befreiung auf zukünftigen Rechnungen erwarten können. Die Behörde hat keine Schätzung der landesweiten Einsparungen veröffentlicht; der Nutzen hängt daher vom Energieverbrauch und Abrechnungsprofil des jeweiligen Betriebs ab.










