
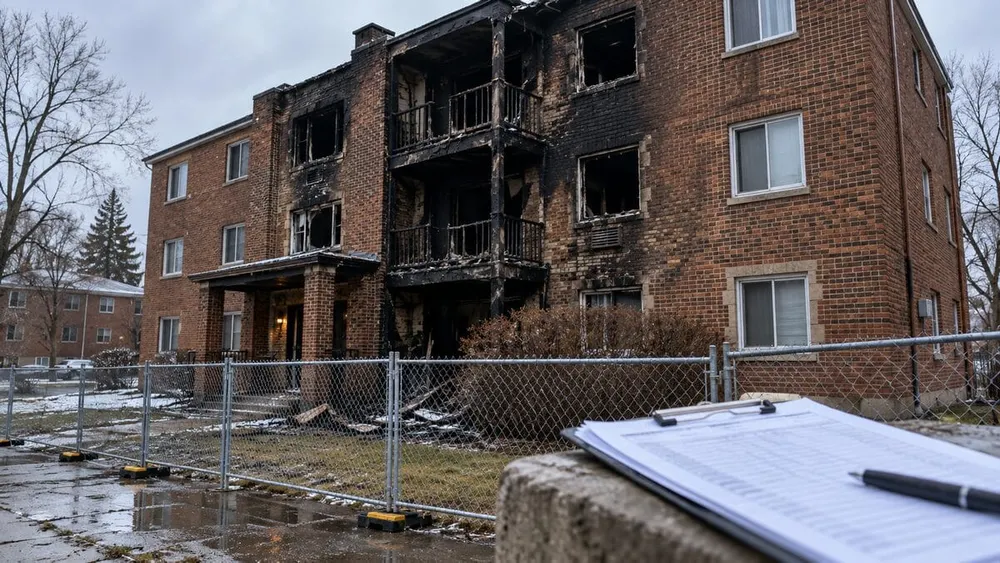
Der Oberste Gerichtshof von Wisconsin prüft derzeit, ob ein Sachversicherer eine Klausel in einer Verordnung oder einem Gesetz verwenden darf, um die Zahlung für Teile eines durch einen Brand beschädigten Wohnhauses zu verweigern, deren Abriss die Stadt später anordnete.
Laut dem archivierten Gerichtsprotokoll hörten die Richter am Mittwoch die Argumente im Fall Distinguished Multiplying Buildings LLC gegen Germantown Mutual Insurance Co. an . In dem Streitfall geht es um die Frage, ob der durch einen versicherten Brand direkt verursachte Schaden von den zusätzlichen Schäden durch die Durchsetzung einer städtischen Abrissverfügung getrennt werden kann. Eine Entscheidung steht noch aus.
Der Fall geht auf einen Brand im Februar 2020 in einem Apartmentgebäude in Eau Claire zurück, das der DMB gehörte. Nach einer Inspektion befand die Stadt das Gebäude für unsicher und eine Reparatur aufgrund der geschätzten Reparaturkosten, die den gesetzlichen Schwellenwert überschritten, für unwirtschaftlich. Daraufhin ordnete sie den Abriss gemäß dem Recht des Bundesstaates Wisconsin an. Die DMB forderte Schadensersatz für den Totalschaden.
Germantown Mutual bestätigte den Versicherungsschutz für die durch Feuer, Rauch und Wasser beschädigten Gebäudeteile. Das Unternehmen argumentierte jedoch, dass die Kosten für den Abriss der nicht vom Feuer betroffenen Gebäudeteile nicht von der Police abgedeckt seien. Der Versicherungstext schließe Schäden aus, die direkt oder indirekt durch die Durchsetzung eines Gesetzes verursacht würden, das den Abriss von Gebäuden vorschreibt.
In einem Verzeichnis des ist das zugrundeliegende Urteil des Berufungsgerichts vom 22. April 2025 unter der Aktennummer 2023AP1717 verzeichnet. Das Urteil bestätigte die Position des Versicherers. Das Berufungsgericht behandelte den Brand und die spätere Abrissverfügung als separate Schäden im Sinne des Versicherungsschutzes und erklärte, der Wortlaut der Versicherungspolice sei maßgeblich.
Das Gremium stellte außerdem fest, dass DMB die Abrissverfügung nicht angefochten hatte. Nach dem Recht des Bundesstaates Wisconsin kann eine von einer solchen Verfügung betroffene Person eine Überprüfung durch das zuständige Gericht beantragen. In der Urteilsbegründung hieß es, dass die Aktenlage außer der Verfügung selbst keine Beweise dafür enthalte, dass das Gebäude irreparabel sei. Ein späteres Gutachten bezifferte die Reparaturkosten für die durch Feuer, Rauch und Wasser verursachten Schäden auf über 400.000 US-Dollar; Germantown beglich den Restbetrag gemäß diesem Gutachten.
DMB vertritt die Auffassung, dass die Brand- und Abrissverfügung als ein zusammenhängender Schadensfall zu behandeln sei, da die städtische Maßnahme den Zustand des Gebäudes nach dem Brand widerspiegelte. Germantown hingegen argumentiert, dass eine Abrissverfügung einen zusätzlichen, nicht erstattungsfähigen Schaden verursacht, wenn sie den Abriss von ansonsten unbeschädigtem Eigentum erzwingt. Eine juristische Analyse des Berufungsurteils besagt, dass die Entscheidung die Wirkung von Ausnahmen in Verordnungen oder Gesetzen bekräftigt, wenn sich der Abriss über die direkt beschädigten Teile hinaus erstreckt.
Das Urteil des Obersten Gerichtshofs könnte Klarheit darüber schaffen, wie Gerichte in Wisconsin Schäden aufteilen, wenn Brandschäden, die Durchsetzung von Bauvorschriften und Abrissarbeiten zusammenfallen. Die praktischen Auswirkungen reichen über dieses Mehrfamilienhaus hinaus: Eigentümer und Versicherer könnten unterschiedlichen Risiken ausgesetzt sein, je nachdem, ob der Schaden dem versicherten Ereignis selbst oder einer späteren behördlichen Anordnung zugeschrieben wird.
Bis zur endgültigen Entscheidung des Gerichts bleibt das Urteil des Berufungsgerichts in diesem Fall maßgebend. Die Überprüfung durch die Richter ändert an sich weder den Wortlaut der Richtlinie, noch entscheidet sie darüber, welche Partei obsiegen wird.











