
Ein in Ohio ansässiger Hersteller, der Stromversorgungs- und Strukturausrüstung für Rechenzentren liefert, bittet öffentliche Investoren, ihn mit bis zu 5,37 Milliarden Dollar zu bewerten. Sein Börsengang wird daher genau beobachtet, um zu testen, wie weit der Boom der Infrastruktur für künstliche Intelligenz über Chiphersteller und Cloud-Betreiber hinausreichen kann.
Accelevation Holdings und einige bestehende Aktionäre planen laut einer geänderten Meldung . Der Emissionserlös würde vor Abzug von Emissionsabschlägen und sonstigen Kosten zwischen 600 Millionen und 720 Millionen US-Dollar liegen. Im Mittelwert läge der Bruttoerlös bei rund 660 Millionen US-Dollar.
Das in Miamisburg ansässige Unternehmen plant, seine Aktien am Nasdaq Global Select Market unter dem Symbol ACCV zu handeln. Laut Prospekt und einem unabhängigen IPO-Profil. Der Handelsbeginn wird für den 30. September erwartet, wobei sich Zeitpunkt und Preis im Laufe der Roadshow noch ändern können.
Ein Weg vom Fabrikboden in die KI-Entwicklung
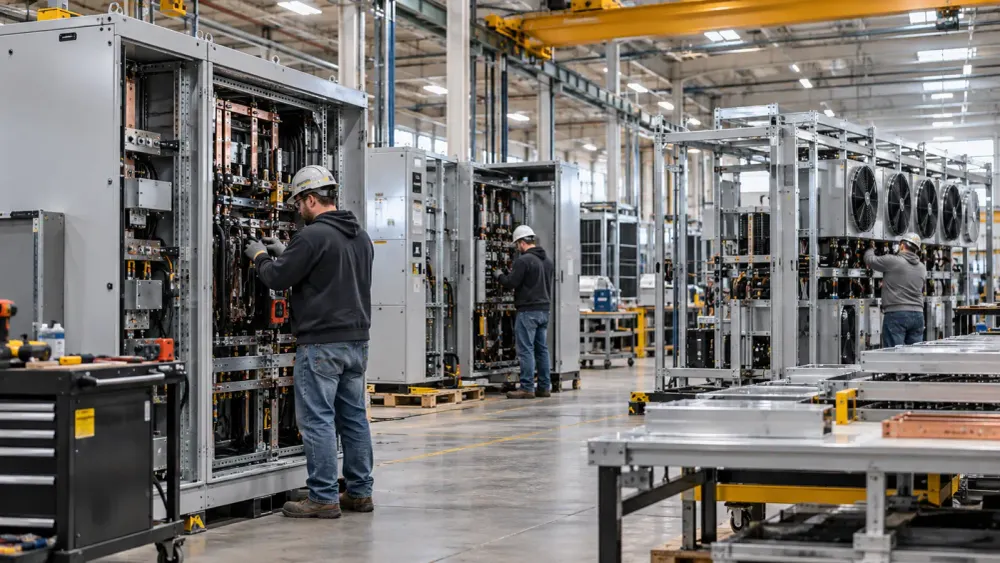
Accelevation stellt keine Halbleiter her und trainiert keine KI-Modelle. Das Unternehmen entwickelt, fertigt und installiert die physischen Systeme, die in Rechenzentren benötigt werden: Stromverteilungseinheiten, Fernstromverteiler, Kabelführungssysteme, Racks, Gehäuse und modulare, kühlungsfähige Infrastruktur. Laut Unternehmen soll dieser integrierte Ansatz die Anzahl der Lieferanten und Schnittstellen reduzieren, die für die Inbetriebnahme neuer Rechenkapazität erforderlich sind.
Diese Position bietet Anlegern eine alternative Möglichkeit, von KI-Investitionen zu profitieren. Große Rechenzentren benötigen weit mehr als nur Prozessoren. Sie brauchen auch elektrische Anlagen, Stahlkonstruktionen, Luftstrommanagement und zunehmend komplexe Kühlsysteme. Accelevation gibt an, über 1,5 Millionen Quadratfuß Produktionsfläche in den USA zu verfügen, wobei Ohio das Zentrum des Unternehmens bildet. Auf der Website beschreibt das Unternehmen sein Geschäftsmodell als die Kombination von Entwicklung, Fertigung und Installation vor Ort in einem einzigen Betriebssystem.
Die Wachstumszahlen erklären das Marktinteresse. Der Umsatz stieg von 2024 bis 2025 um 147 % auf rund 447,8 Millionen US-Dollar, während der Nettogewinn laut Unternehmensangaben und Daten von IPO Scoop etwa 21,8 Millionen US-Dollar erreichte. Das Unternehmen meldete zum 30. Juni einen Auftragsbestand von rund 1,1 Milliarden US-Dollar, mehr als das Doppelte des Umsatzes von 2025. Der Auftragsbestand entspricht nicht dem realisierten Umsatz, sondern gibt das Auftragsvolumen an, das Kunden im Rahmen bestehender Bestellungen und Verträge zugesagt haben.
Accelevation wurde 2017 von CEO Michael Rubiera gegründet und laut einem Reuters-Bericht zur ursprünglichen Registrierung im Januar 2025 von der Private-Equity-Gesellschaft Olympus Partners übernommen. Zum Zeitpunkt der Erstellung des Börsenprospekts beschäftigte das Unternehmen 1.716 Mitarbeiter.
Die Bewertung lässt wenig Spielraum für eine Verlangsamung
Am oberen Ende der vorgeschlagenen Preisspanne entspräche die Bewertung von 5,37 Milliarden US-Dollar etwa dem Zwölffachen des Umsatzes von Accelevation im Jahr 2025 und dem 247-Fachen des Nettogewinns im selben Jahr. Diese Vergleiche sind rückwärtsgewandt und berücksichtigen nicht das rasante Wachstum des Unternehmens, zeigen aber, wie viel zukünftiges Wachstum bereits im geforderten Preis eingepreist ist. Die Nettogewinnmarge lag 2025 bei knapp 5 % – ein Hinweis darauf, dass das schnelle Umsatzwachstum noch nicht zu einer vergleichbaren Rentabilität wie in der Softwarebranche geführt hat.
Die zentrale Investitionsfrage ist, ob der Bau von Rechenzentren weiterhin so stark bleibt, dass Accelevation den Auftragsbestand in Umsatz umwandeln, die Produktionsstätten erweitern und die Margen sichern kann. Laut eigener Markteinschätzung, die mit externer Beratung erstellt und im Prospekt zusammengefasst wurde, beläuft sich das Marktpotenzial im Jahr 2025 auf 22 Milliarden US-Dollar und könnte bis 2030 auf fast 80 Milliarden US-Dollar anwachsen. Diese Prognose ist jedoch keine Garantie; sie hängt von den fortgesetzten Investitionen in Cloud- und KI-Technologien, einem schnelleren Ausbau von Rechenzentren und der Nachfrage nach leistungsstärkeren Systemen ab.
Die Umsetzung ist entscheidend, da die Fertigung kapitalintensiv ist. Aufträge können sich verschieben, große Bauprojekte können sich verzögern und Änderungen in der Chiparchitektur oder im Kühldesign können Zulieferer zu Umrüstungen zwingen. Der Auftragsbestand ist zudem weniger planbar als der Umsatz. Der Prospekt weist darauf hin, dass das Geschäft im Zuge des Wachstums von der Pflege der Kundenbeziehungen, der Einhaltung anspruchsvoller Liefertermine und dem Management der Lieferketten abhängt. Investoren müssen außerdem den Einfluss von Olympus und anderen bestehenden Eigentümern nach der Transaktion bewerten.
Das Angebot erfolgt inmitten eines wiedererwachten Interesses an KI-bezogenen Börsengängen. Einem Bericht vom Dienstag zufolge achten Investoren verstärkt darauf, wo sich Unternehmen in der KI-Wertschöpfungskette befinden und ob deren Finanzen ein schnelles Wachstum ermöglichen. Accelevation ist im Gegensatz zu vielen anderen Technologieunternehmen in der Wachstumsphase profitabel, doch die vorgeschlagene Bewertung basiert auf der Annahme, dass die Nachfrage nach Rechenzentrumsinfrastruktur weiterhin außergewöhnlich hoch sein wird.
Ein umfassenderer Test für Anbieter industrieller KI
Liegt der Transaktionspreis nahe dem oberen Ende der Preisspanne, würde dies darauf hindeuten, dass die öffentlichen Märkte bereit sind, der industriellen Ebene unterhalb des KI-Computing-Bereichs höhere Bewertungen zuzuerkennen. Ein niedrigerer Preis oder eine geringere Aktienanzahl würden hingegen darauf schließen lassen, dass Anleger nach Jahren aggressiver Investitionsprognosen eine größere Sicherheitsmarge wünschen.
Für Ohio würde die Transaktion einen schnell wachsenden lokalen Hersteller in einem für die jüngere Vergangenheit ungewöhnlichen Ausmaß an die Börse bringen. Für Investoren hingegen wird die Roadshow eine einfachere Frage aufwerfen: Können die physischen Engpässe der KI-Expansion nicht nur schnelle Auftragseingänge, sondern auch nachhaltige Gewinne generieren? Die Antwort hängt weniger von Schlagzeilen über künstliche Intelligenz ab als von den Produktionsstätten, den Lieferplänen und Accelevations Fähigkeit, einen Auftragsbestand von 1,1 Milliarden US-Dollar in liquide Mittel umzuwandeln.












