
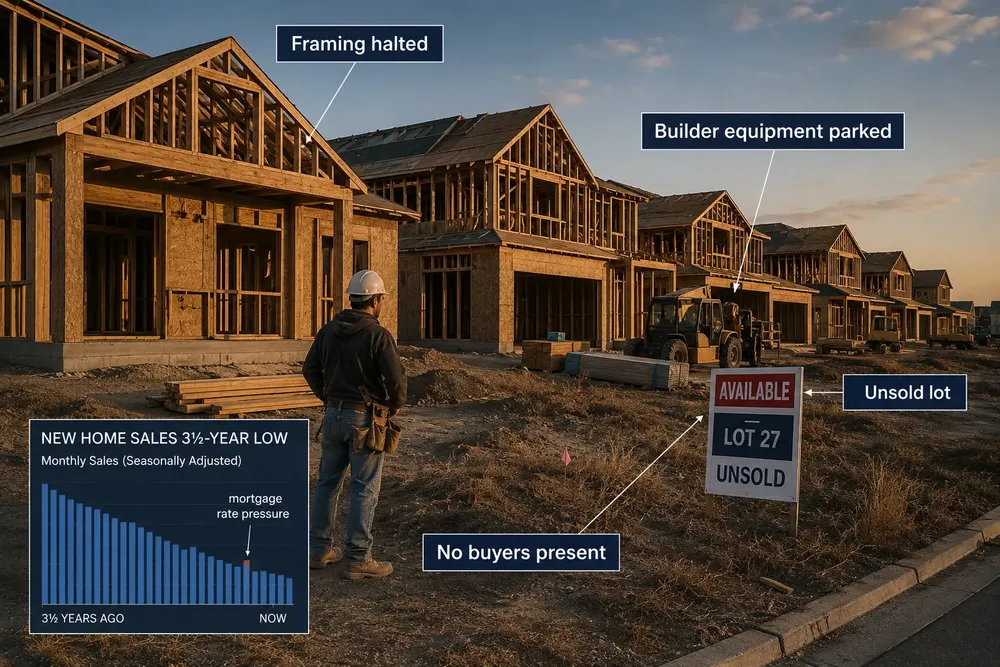
Die Zahl der Baubeginne von Einfamilienhäusern in den USA sank im Juli um 9,9 % auf eine saisonbereinigte Jahresrate von 808.000 Häusern – den niedrigsten Wert seit November 2022.Gleichzeitig ging die Bautätigkeit über alle Wohnarten hinweg um 12,4 % zurück, was die ohnehin schon angespannte Lage des Marktes, der durch Hypothekenzinsen von rund 7 % belastet ist, weiter verschärft. Laut den jüngsten Daten des US Census Bureau liegt der Bau von Einfamilienhäusern 15,7 % unter dem Vorjahresniveau. Reuters berichtete zudem, dass die Zahl der ausstehenden Verträge für bestehende Häuser im Juli um 2,3 % zurückging.
Die Zahlen beschreiben einen Wohnungsmarkt mit einem ungewöhnlichen Problem: In den USA kann gleichzeitig ein langfristiger Wohnungsmangel und eine schwache unmittelbare Nachfrage nach Neubauten herrschen. Bauträger reagieren nicht darauf, wie viele Amerikaner theoretisch Wohnraum benötigen, sondern darauf, wie viele Haushalte sich den Kauf zu den aktuellen Preisen und Finanzierungskosten leisten können. Sind die Hypothekenzinsen hoch genug, um potenzielle Käufer vom Markt fernzuhalten, führt ein struktureller Mangel nicht zwangsläufig zu starken monatlichen Verkaufszahlen oder einem Anstieg der Neubautätigkeit.
Es gab jedoch ein gegenläufiges Signal. Die Baugenehmigungen für Einfamilienhäuser stiegen um 2,5 % auf eine Jahresrate von 894.000, während die Genehmigungen für alle Wohnbauarten um 5 % auf 1,443 Millionen zunahmen. Dies deutet darauf hin, dass Bauträger die zukünftige Entwicklung nicht aufgegeben haben. Sie sichern Projekte, die bei verbesserter Finanzierungslage realisiert werden können, auch wenn sie die Umsetzung einiger dieser Pläne in die konkrete Bauphase verzögern.
Die Hypothekenzinsen haben die Bezahlbarkeit verändert, ohne den Bedarf an Wohnraum zu verringern
Der durchschnittliche Zinssatz für eine 30-jährige Hypothek mit festem Zinssatz liegt weiterhin bei rund 6,7 %und ist damit mehr als doppelt so hoch wie die Zinssätze, die vielen Hausbesitzern während der Pandemiezeit mit ihren außergewöhnlich günstigen Krediten zur Verfügung standen. Die wöchentliche Hypothekenumfrage liefert den deutlichsten Indikator für die Finanzierungsengpässe: Selbst relativ geringe Schwankungen um das aktuelle Niveau verändern die monatliche Rate für den Hauskauf erheblich.
Für einen Haushalt, der einen Kredit von 400.000 US-Dollar aufnimmt, bedeutet eine 30-jährige Hypothek mit 6,7 % Zinsen eine monatliche Rate von rund 2.580 US-Dollar für Tilgung und Zinsen, zuzüglich Grundsteuer, Versicherung und Gebühren der Eigentümergemeinschaft. Bei 3 % Zinsen wären es hingegen nur etwa 1.686 US-Dollar. Der Unterschied beträgt somit fast 900 US-Dollar monatlich, ohne dass sich der Kaufpreis des Hauses oder die Kredithöhe ändert.
Diese Berechnungsgrundlage wirkt sich direkt auf potenzielle Käufer aus, verknappt aber auch das Angebot. Millionen von Hausbesitzern haben Hypotheken zu Zinssätzen weit unter dem heutigen Marktniveau. Ein Hausverkauf kann daher bedeuten, auf eine günstige Finanzierung zu verzichten und einen deutlich teureren Kredit für die Ersatzimmobilie aufzunehmen. Ökonomen bezeichnen diesen Effekt gemeinhin als „Zinsfestschreibung“: Eigentümer, die andernfalls umziehen würden, bleiben an ihrem Wohnort, weil die Finanzierungskosten zu hoch sind.
Das Ergebnis kann widersprüchlich erscheinen. Hohe Zinsen schwächen die Nachfrage, da sich Käufer weniger Häuser leisten können, während gleichzeitig das Angebot begrenzt wird, weil die aktuellen Eigentümer nur ungern verkaufen. Die Preise fallen daher nicht unbedingt so stark wie das Transaktionsvolumen.
Die Bauunternehmen stehen vor einem kurzfristigen Lagerproblem innerhalb eines längerfristigen Engpasses
Der Rückgang der Baubeginne spiegelt auch das bestehende Immobilienangebot der Bauträger wider. Ein Bauunternehmen muss entscheiden, ob der Bau eines weiteren Baugebiets oder Bauabschnitts wirtschaftlich sinnvoll ist, solange der Verkauf bereits fertiggestellter Häuser länger dauert. Ben Ayers, leitender Wirtschaftswissenschaftler bei Nationwide, erklärte gegenüber Reuters , dass Bauträger voraussichtlich weiterhin zögern werden, größere neue Investitionen zu tätigen, bis die Hypothekenzinsen so weit sinken, dass der bestehende Bestand abgebaut werden kann.
Das widerlegt nicht die Schätzungen, dass das Land mehr Wohnraum benötigt. Es zeigt jedoch, dass Wohnraumbedarf und tatsächliche Kaufnachfrage unterschiedliche ökonomische Konzepte sind. Ein Haushalt benötigt möglicherweise ein Eigenheim, kann aber keinen ausreichend hohen Kredit aufnehmen, um es zu erwerben. In einer Metropolregion kann es im Verhältnis zur Bevölkerung zu wenige Wohnungen geben, während Bauträger in derselben Region bei den aktuellen Preisen mit unzureichenden Absatzzahlen zu kämpfen haben.
Um diese Lücke zu schließen, setzen Bauträger zunehmend auf Zinsvergünstigungen für Hypotheken, Unterstützung bei den Abschlusskosten und andere Anreize. Diese Vergünstigungen können ein neues Haus im Vergleich zu einem bestehenden Haus wettbewerbsfähiger machen, da große Bauträger oft über mehr finanzielle Flexibilität verfügen als einzelne Hausbesitzer, um die Finanzierung zu subventionieren.
Doch Anreize haben Grenzen. Wenn Käufer mit sinkenden Zinsen rechnen oder die monatlichen Raten auch nach Zugeständnissen die Schwellenwerte weiterhin überschreiten, haben Bauträger nach wie vor Grund, das Tempo neuer Bauvorhaben zu verlangsamen.
Die Aktivitäten im bestehenden Haushalt zeigen von der anderen Seite die gleiche Einschränkung
Die Zahl der Vertragsabschlüsse für gebrauchte Häuser sank im Juli um 2,3 Prozentund erreichte damit den niedrigsten Stand seit Januar, wie Reuters. Lawrence Yun, Chefökonom der National Association of Realtors, nannte die im Sommer während der Verkaufssaison erreichten Höchststände der Hypothekenzinsen als einen Faktor, der die Käufer verunsichert.
Der Markt ist dennoch weniger einheitlich verkäuferfreundlich geworden. In vielen Märkten dauert der Hausverkauf länger, Gebote über dem Angebotspreis sind seltener geworden, und das Angebot hat sich nach den extremen Engpässen zu Beginn des Jahrzehnts verbessert. Keine dieser Veränderungen führt jedoch automatisch zu einer landesweiten Preiskorrektur, da die Wohnsituation je nach Metropolregion und Region stark variiert.
Diese regionalen Unterschiede sind von Bedeutung. Eine Stadt mit rasantem Job- und Bevölkerungswachstum, begrenztem Landangebot und eingeschränkter Bautätigkeit kann sich ganz anders verhalten als ein Markt, auf dem sich die Migration während der Pandemie verlangsamt hat und neue Wohngebiete das Angebot erheblich erweitert haben.
Nationale Statistiken beschreiben daher die Richtung, nicht jeden einzelnen lokalen Markt.
Die Erhöhung der Genehmigungsbeträge im Juli ist der Grund, warum der einmonatige Einbruch nicht mit einem Zusammenbruch verwechselt werden sollte
Die monatlichen Baubeginnzahlen sind volatil und unterliegen Revisionen. Das US-amerikanische Census Bureau gibt zudem relativ breite statistische Konfidenzintervalle für viele monatliche Veränderungen an. Der Rückgang im Juli sollte daher im Zusammenhang mit anderen Indizien betrachtet werden und nicht als alleinige Feststellung eines erneuten Einbruchs im Wohnungsbau gewertet werden.
Das Gesamtbild lässt sich dennoch kaum ignorieren. Die Zahl der Baubeginne von Einfamilienhäusern erreichte den niedrigsten Stand seit über drei Jahren. Die Bautätigkeit ging im Vergleich zum Vorjahr deutlich zurück. Auch die Auftragsvergabe für Bestandsimmobilien schwächte sich ab. Die Hypothekenzinsen bleiben hoch. Zusammengenommen deuten diese Indikatoren auf einen Wohnungsmarkt hin, der unter seinen jüngsten Kapazitäten operiert.
Die erteilten Baugenehmigungen sind der Hauptgrund, warum man bei der Schlussfolgerung vorsichtig sein sollte. Bauträger bemühen sich weiterhin um die Genehmigung zukünftiger Wohnprojekte, was darauf hindeutet, dass sie mit einer wiederauflebenden Nachfrage rechnen, sollte sich die Finanzierungslage verbessern.
Die entscheidende Einschränkung ist daher nicht der Mangel an Amerikanern, die ein Eigenheim wollen. Es ist der Preis, diesen Wunsch in eine monatliche Rate umzuwandeln.
Solange sich die Hypothekenzinsen, die Immobilienpreise, die Haushaltseinkommen oder eine Kombination dieser drei Faktoren nicht wesentlich ändern, kann der Wohnungsmarkt in einem unbehaglichen Gleichgewicht verharren: Käufer benötigen Häuser, Bauunternehmen können sie bauen und bestehende Eigentümer könnten sie verkaufen, doch gleichzeitig sind weniger Transaktionen finanziell sinnvoll.











