
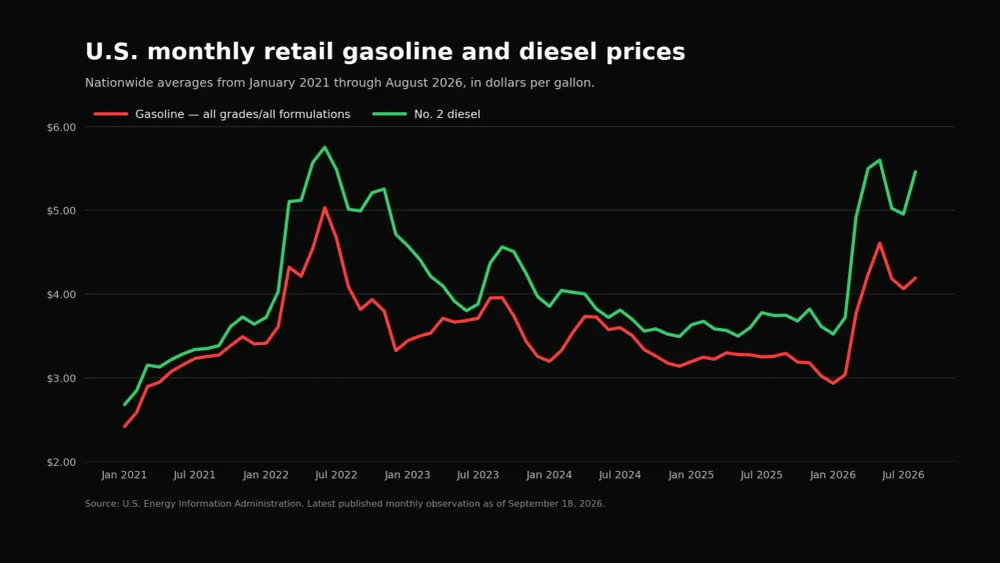
Der landesweite Einzelhandelspreis für Dieselkraftstoff erreichte am 14. September 6,285 US-Dollar pro Gallone, während der Durchschnittspreis für alle Benzinsorten laut den neuesten Daten der EIA. Diese Zahlen beinhalten Steuern und bedeuten Preiserhöhungen von 68,6 Cent für Diesel und 24,8 Cent für Benzin innerhalb von zwei Wochen.
Im Rahmen derselben Umfrage lag der Durchschnittspreis für Normalbenzin bei 4,319 US-Dollar pro Gallone. Der umfassendere Durchschnittspreis für alle Kraftstoffsorten – der in der beigefügten Grafik verwendet wird, um die historische Datenreihe konsistent zu halten – beinhaltet Normal-, Super- und Premiumkraftstoff. Die von der EIA ermittelten monatlichen Durchschnittspreise für August lagen bei 4,192 US-Dollar für Benzin und 5,462 US-Dollar für Diesel, verglichen mit 3,258 US-Dollar bzw. 3,744 US-Dollar im Vorjahr.
Die Preiserhöhungen hängen zwar zusammen, sind aber nicht identisch. Beide Kraftstoffe tragen die höheren Rohölkosten, die durch die gestörte globale Versorgung entstanden sind. Dieselkraftstoff ist zudem mit einem akuten Mangel an raffiniertem Diesel selbst konfrontiert, wodurch Speditionen, Landwirte, Bauunternehmen und Verbraucher mit einem Preisaufschlag konfrontiert werden, der sich nicht allein durch die Rohölpreise erklären lässt.
Rohöl kehrte als gemeinsamer Druck zurück
Rohöl ist der größte variable Faktor beim Benzin- und Dieselpreis im Einzelhandel. Sein jüngster Preisanstieg begann bereits in der Förderanlage, also bevor der Kraftstoff eine Raffinerie oder Tankstelle erreichte. Laut dem Marktausblick.
Die EIA schätzt, dass die weltweiten Erdölvorräte im Zeitraum 2026 bis August um etwa 400 Millionen Barrel gesunken sind. Die Behörde berechnet, dass die Vorräte im zweiten Quartal durchschnittlich um 3,9 Millionen Barrel pro Tag zurückgingen und prognostiziert weitere Rückgänge um 3 Millionen Barrel pro Tag im dritten Quartal und 1,7 Millionen Barrel im vierten Quartal.
Dieser Rückgang spiegelt einen Markt wider, in dem der Verbrauch die unmittelbar verfügbare Produktion und das Angebot übersteigt. Er beseitigt auch den Lagerpuffer, der normalerweise eine Störung abfedert, ohne eine ebenso starke Preisreaktion hervorzurufen. Bei knappen Lagerbeständen konkurrieren die Käufer verstärkt um die aktuelle Produktion, was die Rohölpreise und die Großhandelspreise der Raffinerien erhöht.
Die US-Ölproduktion ist nicht eingebrochen. Die EIA prognostiziert für 2026 eine durchschnittliche heimische Rohölförderung von 13,8 Millionen Barrel pro Tag, gegenüber 13,7 Millionen Barrel im Jahr 2025. Ölpreise werden jedoch auf dem Weltmarkt gehandelt. Zusätzliche US-amerikanische Fördermengen können die Auswirkungen einer internationalen Verknappung abmildern, ohne die amerikanischen Autofahrer vollständig davon abzuschneiden.
Die Lieferengpässe im Nahen Osten reduzierten das verfügbare Angebot
Der unmittelbare geopolitische Druck konzentriert sich auf zwei wichtige Schifffahrtskorridore. Laut EIA beliefen sich die Produktionsausfälle bei Rohöl im August auf durchschnittlich 6,7 Millionen Barrel pro Tag, gegenüber 5 Millionen im Juli, da die Exporte durch die Straße von Hormus und Bab al-Mandab weiterhin eingeschränkt und schwankend waren.
Die Behörde führte einen Teil der Störungen auf erneute Beschränkungen der iranischen Ölexporte nach Angriffen auf Tanker in der Straße von Hormus zurück. Das US-Finanzministerium hatte im Juli separat Sanktionen gegen Unternehmen und Schiffe verhängt, die nach seinen Angaben mit einem iranischen Versicherungs- und Schifffahrtssystem in Verbindung stehen, das in der Straße von Hormus operiert.
Auch die saudischen Exporte über das Rote Meer waren beeinträchtigt. Laut EIA beliefen sich die Lieferungen aus dem saudischen Hafen Yanbu im August auf etwa die Hälfte des Niveaus vom Juli. Produzenten und Händler reagierten mit alternativen Pipelines, längeren Seereisen, Umladungen zwischen Schiffen und anderen Routenänderungen. Diese Maßnahmen können jedoch das verfügbare Volumen verringern, die Transportkosten erhöhen oder Lieferungen verzögern.
Die EIA geht davon aus, dass sich die Lieferungen aus dem Nahen Osten zwar allmählich verbessern, aber bis zum vierten Quartal weiterhin eingeschränkt bleiben werden. Unter diesen Voraussetzungen prognostiziert die Behörde einen Brent-Rohölpreis von rund 90 US-Dollar pro Barrel in der zweiten Jahreshälfte 2026. Sie weist jedoch darauf hin, dass sich ändernde Bedingungen an beiden Wasserstraßen kurzfristig zu stärkeren Schwankungen führen könnten, als in ihrer Prognose berücksichtigt sind.
Diesel steht vor einem zweiten, engeren Markt
Der Preisaufschlag von 1,83 US-Dollar für Dieselkraftstoff gegenüber dem durchschnittlichen Benzinpreis aller Sorten am 14. September spiegelt die Lage auf dem globalen Destillatmarkt wider. Diesel, Heizöl und Kerosin konkurrieren um die entsprechende Raffineriekapazität. Ihre Preise können unabhängig von Benzin steigen, wenn die Destillatproduktion sinkt oder die Nachfrage zunimmt.
Die US-Destillatbestände fielen im April unter ihren Fünfjahresbereich. Die EIA prognostiziert nun, dass die Bestände im September unter 100 Millionen Barrel sinken und bis Ende 2026 sowie einen Großteil des Jahres 2027 unter dem Mindestwert für den Zeitraum 2021–2025 bleiben werden. Die Behörde führt den Rückgang auf die reduzierte Raffinerieproduktion im Nahen Osten, in Russland und China sowie auf starke US-Exporte in einen internationalen Markt mit begrenztem Angebot zurück.
Die Nettoexporte von US-Destillaten erreichten seit Februar jeden Monat Höchststände oder lagen nahe daran. Exporte stützen den Raffineriebetrieb und beliefern Kunden in Übersee, führen aber in einem angespannten Markt auch zu einer engeren Anbindung des heimischen Dieselpreises an die höheren Weltmarktpreise. Die EIA schätzt, dass die Diesel-Crack-Spread – die Differenz zwischen dem Großhandelspreis von Diesel und dem zu seiner Herstellung verwendeten Rohöl – von August bis November über 2 US-Dollar pro Gallone liegen wird.
Saisonale Gegebenheiten können dieses Ungleichgewicht verstärken. Raffinerien führen im Herbst üblicherweise Wartungsarbeiten durch, wodurch die Produktion vorübergehend eingeschränkt wird. Gleichzeitig steigt der Verbrauch von Dieselkraftstoff in der Landwirtschaft während der Erntezeit, und die Nachfrage nach Heizöl nimmt im Vorfeld des Winters zu. Dies führt zu einer Phase, in der die Produktion sinken kann, während der Verbrauch steigt, und in der ungewöhnlich geringe Lagerbestände zur Verfügung stehen, um die Differenz auszugleichen.
Benzin unterliegt einem etwas anderen saisonalen Wandel. Die Nachfrage sinkt im Allgemeinen nach der Sommerreisezeit, und die Umstellung von teurerem Sommerbenzin auf Winterbenzin kann die Produktionskosten senken. Normalerweise würden diese Faktoren den Benzinpreis drücken. In diesem Jahr wirken jedoch der Rückgang der globalen Rohölbestände und die Kosten unterbrochener Öllieferungen in die entgegengesetzte Richtung.
Die Einzelhandelspreise ändern sich nicht exakt synchron mit dem Rohölpreis. Raffinerien verarbeiten Rohöl zunächst zu Produkten, Großhändler transportieren diese Kraftstoffe über Pipelines und Terminals, und Tankstellen bepreisen die zu unterschiedlichen Zeitpunkten erworbenen Bestände. Änderungen der Rohölpreise und Raffineriemargen können sich daher unterschiedlich schnell an den einzelnen Zapfsäulen bemerkbar machen. Transportkosten, staatliche und lokale Steuern, vorgeschriebene Kraftstoffzusammensetzungen und regionale Versorgungsbedingungen führen ebenfalls zu erheblichen Abweichungen vom nationalen Durchschnitt.
Die EIA-Messwerte sind statistische Schätzungen und keine vollständige Erfassung aller Tankstellen. Die Behörde befragt wöchentlich Tankstellen und meldet die Preise inklusive Steuern. Anschließend berechnet sie die Monats- und Jahreswerte als einfache Durchschnittswerte der verfügbaren wöchentlichen Schätzungen. Diese Unterscheidung ist in einem sich schnell verändernden Markt wichtig: Der Wert für August im Diagramm beschreibt den abgeschlossenen Monat, während der Wert vom 14. September die aktuellere Momentaufnahme liefert, auf die sich dieser Artikel bezieht.
Derselbe Unterschied erklärt, warum der von einem Autofahrer beobachtete Preis vom nationalen Durchschnitt abweichen kann, ohne diesem zu widersprechen. Reformuliertes Benzin, das in bestimmten Gebieten zur Einhaltung der Luftreinhaltebestimmungen vorgeschrieben ist, kostete am 14. September im Durchschnitt 4,816 US-Dollar über alle Sorten hinweg. Normalbenzin kostete im Durchschnitt 4,269 US-Dollar. Beide Werte sind Bestandteile des nationalen Durchschnittspreises von 4,455 US-Dollar, repräsentieren aber nicht alle lokalen Märkte.
Die Grafik setzt den aktuellen Anstieg in den Kontext
Die monatlichen Aufzeichnungen zeigen, dass beide Kraftstoffe im Vergleich zu ihren Höchstständen vom Juni 2022 im Laufe des Monats weiterhin unter dem Durchschnitt liegen. Benzin aller Sorten kostete im Juni 2022 durchschnittlich 5,032 US-Dollar, Diesel durchschnittlich 5,754 US-Dollar. Bis Januar 2026 sanken diese Durchschnittspreise auf 2,936 bzw. 3,523 US-Dollar, bevor sie im Frühjahr und Sommer wieder stark anstiegen.
Der Dieselpreis für August 2026 lag nur 29,2 Cent unter seinem Monatshoch vom Juni 2022. Der Wochenwert vom 14. September hat diesen früheren Höchststand bereits überschritten, allerdings beziehen sich wöchentliche und monatliche Messungen auf unterschiedliche Zeiträume und sollten daher nicht direkt gleichgesetzt werden. Der endgültige Monatsdurchschnitt für September liegt erst nach Abschluss der wöchentlichen Messungen vor.
Die EIA prognostiziert für das Gesamtjahr 2026 durchschnittliche Benzinpreise von 3,84 US-Dollar und Dieselpreise von 5,07 US-Dollar. Ihre Prognose für 2027 sinkt auf 3,35 US-Dollar bzw. 4,40 US-Dollar, da sich die Produktion und die Handelsströme im Nahen Osten erholen, die globalen Lagerbestände wieder aufgefüllt werden und die US-Rohölproduktion voraussichtlich auf 14,3 Millionen Barrel pro Tag steigt.
Dieser Weg ist ungewiss, nicht garantiert. Eine schnellere Normalisierung der Schifffahrt und der Raffinerieproduktion könnte die Groß- und Einzelhandelspreise senken. Anhaltende Exportbeschränkungen, weitere Raffinerieausfälle oder eine langsamere Erholung der Lagerbestände könnten die Margen für Rohöl und Diesel hoch halten. Aktuell deuten die Anzeichen darauf hin, dass Autofahrer unter der globalen Rohölknappheit leiden, während Dieselverbraucher zusätzlich zu dieser Knappheit auch noch unter der Verknappung von Dieselkraftstoff leiden.











